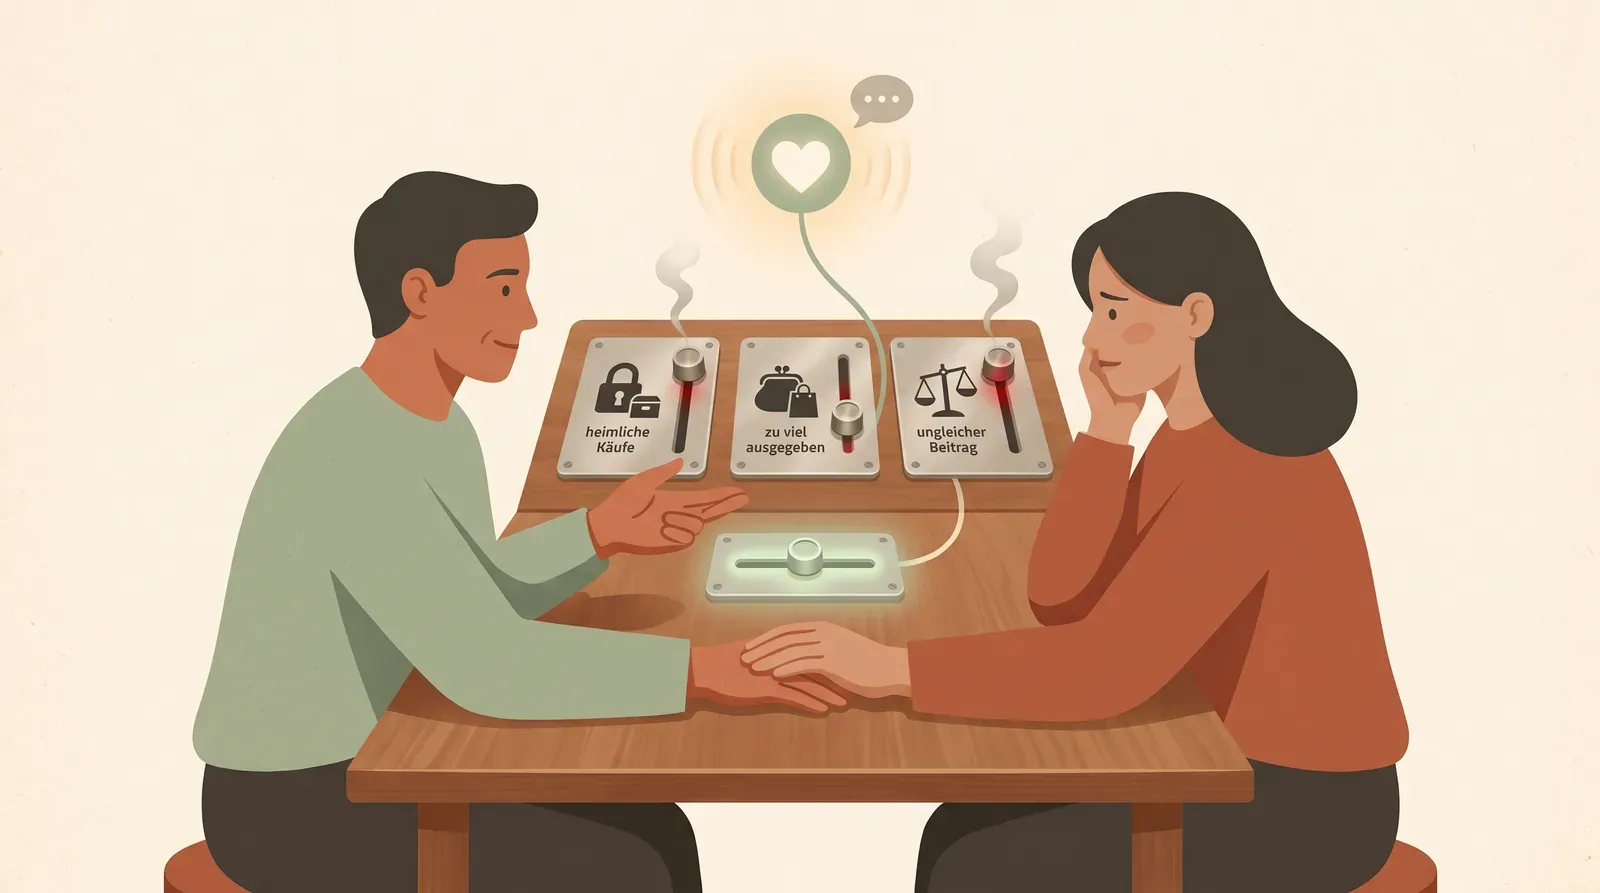
Ihr streitet euch zum dritten Mal in diesem Monat ums Geld — einmal um eine Online-Bestellung, einmal um den Urlaub, einmal um „du kaufst dir ständig was“. Drei verschiedene Anlässe, dasselbe ungute Gefühl. Und nach jeder „Einigung“ ist die Reibung in zwei Wochen wieder da, nur an einer anderen Rechnung.
Das liegt nicht daran, dass ihr zu oft streitet, sondern dass ihr am falschen Ort sucht. Dieser Artikel gibt dir eine Diagnose, die jeden typischen Geldstreit auf genau eine Achse zurückführt — und einen konkreten Satz, der dort deeskaliert, statt die nächste Front zu öffnen.
Warum derselbe Geldstreit immer wiederkommt
Die im Journal of Financial Therapy (2025) validierte Couple Financial Conflict Scale misst Geldkonflikt nicht an hunderten Einzelbeträgen, sondern an einer überschaubaren Zahl wiederkehrender Reibungspunkte. Das ist die Forschungs-Spiegelung dessen, was jedes streitende Paar ahnt: Es sind nicht zwanzig Probleme, es ist immer dasselbe — nur in wechselnder Verkleidung.
Genau hier setzt die Geld-Fairness-Formel an, das gemeinsame Vokabular dieses ganzen Themen-Clusters: Euer Geldleben hat drei justierbare Regler.
- Transparenz — wie viel wisst ihr voneinander (Einkommen, Schulden, Ausgaben)? Von „alles offen“ bis „getrennt“. Hier sitzen Konflikte über Heimlichkeit und Vertrauen.
- Beitrag — wie teilt ihr gemeinsame Kosten? Von 50/50 bis anteilig nach Einkommen. Hier sitzen Konflikte über Fairness und Gehaltsunterschied.
- Autonomie — wie viel eigenes, frei verfügbares Geld hat jede Person (Freibetrag)? Von „ein Topf“ bis „getrennte Kassen“. Hier sitzen Konflikte über Kontrolle und Sparen gegen Ausgeben.
Die Kern-These: Fast jeder Geldstreit ist nicht „das Geld“, sondern ein klemmender Regler. Wer das weiß, hört bei einem Streit nicht mehr nur den Anlass, sondern fragt: an welcher der drei Achsen hakt es hier eigentlich? Die ausführliche Herleitung der drei Regler steht im Pillar Über Geld in der Partnerschaft reden — dieser Artikel ist das Diagnose-Werkzeug dazu.
Die Klemm-Diagnose: Symptom → Achse → Deeskalations-Satz
Das ist das Herzstück. Nimm euren letzten Geldstreit, finde die Zeile, die am besten passt — und lies den Deeskalations-Satz, der die Achse benennt, statt den Betrag anzugreifen. Fast immer ist es genau eine Achse; selten zwei, fast nie alle drei.
| Streit-Symptom (was gesagt wird) | Klemmende Achse | Deeskalations-Satz |
|---|---|---|
| „Warum hast du mir nichts von dem Kredit / dem Kauf gesagt?“ | Transparenz Vertrauen, Heimlichkeit | Ich will verstehen, was dich das vorher hat verschweigen lassen — nicht dich erwischen. |
| „Du kontrollierst jeden Kontostand, ich fühl mich überwacht.“ | Transparenz andere Seite derselben Achse | Lass uns eine Grenze festlegen, ab der wir Bescheid sagen — und darunter vertrauen wir einfach. |
| „Ist es fair, dass wir gleich viel zahlen, obwohl ich weniger verdiene?“ | Beitrag Fairness, Gehaltsunterschied | Lass uns nicht über den Betrag reden, sondern über den Schlüssel — gleicher Anteil statt gleicher Summe. |
| „Du gibst Geld aus, das wir gemeinsam sparen wollten.“ | Beitrag + Autonomie Mischfall, erst trennen | Geht das von unserem gemeinsamen Ziel ab oder von deinem freien Anteil? Das macht den Unterschied. |
| „Ich muss mich für jede Kleinigkeit rechtfertigen.“ | Autonomie Kontrolle, Freibetrag | Ich glaube, dir fehlt Geld, über das niemand mitredet — lass uns für beide einen Freibetrag festlegen. |
| „Du sparst nie, mir ist das zu unsicher.“ / „Du gönnst dir nichts.“ | Autonomie Spar- vs. Ausgabetyp | Wir erleben Geld unterschiedlich — gib mir einen Sparanteil, dann hast du deinen frei zum Ausgeben. |
Der häufigste Fehler ist, am falschen Regler zu drehen. Ein Paar streitet über die Höhe einer Ausgabe (klingt nach Beitrag) — eigentlich geht es darum, dass einer sich kontrolliert fühlt (Autonomie). Wer dann über den Betrag verhandelt, löst nichts, weil das Problem eine Achse weiter sitzt.
Die eine Frage, die die Achse entlarvt
Wenn du unsicher bist, welcher Regler klemmt, hilft eine einzige Diagnose-Frage: „Wenn die Summe halb so hoch wäre — wäre der Streit dann weg?“
Ist die Antwort ja, geht es wirklich um den Betrag, und das ist meist ein echter Beitrag-Streit über Fairness. Ist die Antwort nein, ist der Betrag nur der Anlass — dann geht es um Kontrolle (Autonomie) oder um Heimlichkeit (Transparenz), und keine Verhandlung über die Summe wird das je befrieden.
Am Symptom drehen: „Okay, dann legen wir ein Ausgabenlimit von 100 Euro fest.“ — behandelt den Betrag, obwohl der Streit um Kontrolle geht. Das Limit wird zur nächsten Front, an der ihr euch reibt.
An der Achse drehen: „Ich glaube, es geht dir gar nicht um die Summe, sondern darum, dass du dich kontrolliert fühlst. Lass uns einen Freibetrag festlegen, über den keiner Rechenschaft ablegt.“ — justiert den Autonomie-Regler.
Diese Frage erspart euch die meisten Endlos-Schleifen. Sie verschiebt das Gespräch von „wer hat recht“ zu „welche Schraube ist falsch eingestellt“ — und eine falsch eingestellte Schraube kann man gemeinsam justieren, ohne dass einer verliert.
Wie ihr den Streit führt, ohne dass er eskaliert
Die richtige Achse zu kennen nützt wenig, wenn der erste Satz schon zündet. Hier kommt John Gottmans Forschung ins Spiel: Er fand, dass sich der Ausgang eines Konfliktgesprächs überwiegend schon an den ersten Minuten ablesen lässt — ein harscher Einstieg führt zu Abwehr und Eskalation, ein weicher Einstieg (der „softened start-up“) gibt dem Gespräch eine echte Chance.
Weicher Einstieg heißt konkret: mit „ich“ und einem Bedürfnis beginnen, nicht mit „du“ und einem Vorwurf. Der Inhalt darf hart sein, der Einstieg muss weich sein.
Öffnet das Gespräch
- 1
„Ich fühl mich beim Geld gerade unter Druck und würd gern verstehen, wie es dir damit geht.“ — Gefühl plus Einladung
- 2
„Mir ist aufgefallen, dass uns das Thema X öfter trifft. Können wir das mal in Ruhe anschauen?“ — Beobachtung statt Anklage
- 3
„Wir sollten echt mal übers Geld reden.“ — neutral, aber ohne Richtung und ohne Bedürfnis
- 4
„Können wir mal über deine Ausgaben sprechen?“ — schon eine Schuldzuweisung im Wort „deine“
- 5
„Immer gibst du zu viel aus, so geht das nicht weiter.“ — „immer“, „du“, Urteil: drei Eskalations-Zünder in einem Satz
Lässt den anderen dichtmachen
Drei Regeln machen aus einem Geldstreit ein lösbares Gespräch:
- Eine Achse pro Gespräch. Nicht Transparenz, Beitrag und Autonomie gleichzeitig aufmachen. Such die eine, die gerade am lautesten klemmt, und bleib dort. Drei Baustellen auf einmal eskalieren immer.
- Pause statt Eskalation. Wenn einer von euch in den körperlichen Erregungszustand kippt — Herzklopfen, lauter Ton, Tunnelblick —, könnt ihr nicht mehr fair verhandeln. Vereinbart vorher ein Stopp-Signal und eine Pause von 20 bis 30 Minuten. Das ist keine Flucht, das ist Physiologie.
- Bedürfnis statt Vorwurf. Übersetze jeden „du machst“-Satz in einen „ich brauche“-Satz, bevor du ihn aussprichst. „Du sparst nie“ wird zu „ich brauche das Gefühl, dass wir ein Polster aufbauen“. Derselbe Inhalt, aber jetzt kann der andere zuhören, ohne sich verteidigen zu müssen.
Ein durchgespielter Fall: drei Anlässe, ein Regler
Nimm Mara und Jonas, zwei Jahre zusammen, ein Gemeinschaftskonto. In einem Monat streiten sie dreimal: über Maras neue Kopfhörer, über eine Lieferung, die Jonas „schon wieder“ kommentiert, und über einen Restaurantbesuch. Drei Anlässe, und jeder fühlt sich nach einem eigenen Thema an.
Die Klemm-Diagnose zeigt etwas anderes. Bei jedem der drei Streits lautet die Antwort auf die Diagnose-Frage „wäre der Streit bei halber Summe weg?“ — nein. Es geht nie um die 60 Euro Kopfhörer. Es geht darum, dass jede Ausgabe auf dem gemeinsamen Konto sichtbar ist und sofort einen Kommentar nach sich zieht. Mara fühlt sich für jeden Kauf rechtfertigungspflichtig. Das ist sauber ein Autonomie-Streit, dreimal verkleidet.
Vorher: „Brauchst du die wirklich? Wir wollten doch sparen.“ — jede Ausgabe ist sichtbar und kommentierbar, der Betrag steht stellvertretend für die eigentliche Reibung, und Mara macht beim nächsten Kauf einfach dicht.
Nachher: „Das läuft über deinen Freibetrag — das ist deine Sache.“ — ein gleich hoher Freibetrag für beide nimmt drei Streitanlässe auf einmal vom Tisch, weil die Achse dahinter justiert ist.
Eine einzige Justierung — ein fester, gleich hoher Freibetrag auf je ein eigenes Konto — löst alle drei „Themen“, weil es nie drei Themen waren. Welches Kontomodell diesen Regler am saubersten abbildet, klärt der Spoke gemeinsames oder getrenntes Konto. Und wenn hinter dem Streit ein grundsätzlicher Unterschied zwischen Spar- und Ausgabetyp steckt, lohnt der vertiefende Blick auf unterschiedliche Geldtypen.
Den eigenen Eröffnungssatz für so ein Gespräch kannst du einmal laut für dich üben, bevor du ihn führst — der erste Satz, deine Reaktion auf ein mögliches „darüber will ich jetzt nicht reden“, der Moment, in dem du fast in den Vorwurf rutschst. Wer den Kernsatz einmal ausgesprochen hat, bleibt im echten Gespräch eher in Spur. (Wenn du das gegen eine realistische, widersprechende Gegenstimme drillen willst, gibt es dafür Sprach-Personas — das ersetzt das echte Gespräch nicht, es bereitet darauf vor.)
Wann es kein Regler-Problem mehr ist
Die Klemm-Diagnose ist ein Werkzeug für lösbare Reibung, nicht für jede Lage. Wenn sich ein Muster seit Jahren wiederholt und jede Justierung verpufft, gehört das eher in eine Paarberatung als in ein Heimgespräch — und das ist kein Scheitern, sondern die richtige Einordnung der Sprengkraft.
Und es gibt eine harte Grenze: Wenn Geld zur Waffe wird — wenn eine Person der anderen den Zugang zu eigenem Geld systematisch entzieht, jede Ausgabe überwacht oder finanzielle Entscheidungen erzwingt —, ist das finanzielle Kontrolle, eine Form von Gewalt, und kein Regler, den man justiert. Dann hilft kein Gespräch über Fairness, sondern eine Beratungsstelle. In Deutschland ist das Hilfetelefon Gewalt gegen Frauen unter 116 016 rund um die Uhr und kostenlos erreichbar; bei drückender Verschuldung beraten die gemeinnützigen Schuldnerberatungsstellen der Wohlfahrtsverbände kostenlos.
FAQ
Warum streiten wir immer wieder über dasselbe Geldthema?
Wie erkenne ich, ob es beim Geldstreit wirklich ums Geld geht?
Mein Partner hat heimlich etwas gekauft — wie reagiere ich, ohne dass es eskaliert?
Wie fange ich ein Geldgespräch an, ohne dass mein Partner sofort dichtmacht?
Was, wenn wir bei jedem Geldstreit laut werden?
Wir verdienen sehr unterschiedlich und streiten ständig — ist das normal?
Ab wann sollten wir uns beim Geldstreit Hilfe von außen holen?
Fazit
Streit ums Geld in der Beziehung löst du nicht, indem ihr besser verhandelt, sondern indem ihr richtig diagnostiziert. Fast jeder Geldstreit klemmt an genau einer Achse — Transparenz, Beitrag oder Autonomie —, und der häufigste Fehler ist, am Betrag zu drehen, obwohl es um Kontrolle oder Vertrauen geht. Die Diagnose-Frage „wäre der Streit bei halber Summe weg?“ trennt das in Sekunden.
Dein nächster Schritt: Nimm euren letzten Geldstreit, ordne ihn mit der Matrix oben einer Achse zu, und merk dir den Deeskalations-Satz dazu. Wenn ihr das nicht im Streitmoment, sondern in Ruhe tun wollt, ist der natürliche Rahmen das monatliche Money-Date aus dem Pillar — 30 Minuten, fester Termin, eine Achse nach der anderen.