Ein Freund schuldet dir Geld. Du hast es längst gemerkt, er offenbar nicht — und jedes Mal, wenn ihr euch trefft, schluckst du die Frage runter, weil sie sich anfühlt wie ein Angriff auf die Freundschaft. Genau hier verlieren die meisten: nicht am richtigen Satz, sondern daran, dass sie die erste, leichte Frage drei Monate zu spät stellen.
Die meisten Ratgeber liefern dir entweder einen freundlichen Ton ohne Recht oder die BGB-Paragrafen ohne ein einziges Beispiel, das du am Küchentisch sagen würdest. Dieser Artikel verbindet beides: pro Eskalationsstufe den konkreten Wortlaut und die Rechtslage dahinter — plus eine Heuristik, ab wann du das Geld besser abschreibst, als die Freundschaft zu riskieren.
Warum das Timing wichtiger ist als der Wortlaut
Geld unter Freunden ist selten ein Sprachproblem. Es ist ein Timing-Problem. Je länger eine Schuld offen liegt, desto größer wird sie psychologisch — für beide Seiten. Du baust Groll auf, er baut Vermeidung auf, und irgendwann ist die unausgesprochene Schuld lauter als jeder Betrag.
Das Harvard-Konzept nennt das Prinzip, das hier hilft: Trenne die Person vom Problem. Dein Freund ist nicht „jemand, der dich abzockt“, sondern jemand, mit dem ein konkretes Sachthema offen ist. Wenn du das Geld früh, sachlich und beiläufig ansprichst, bleibt es ein Sachthema. Wenn du sechs Monate wartest und dann explodierst, ist es plötzlich eine Charakterfrage.
„Ich wollte eigentlich nichts sagen, aber langsam finde ich es echt unverschämt, dass du das Geld immer noch nicht zurückgezahlt hast.“ — Vorwurf, Charakter, aufgestauter Groll
„Du, kurze Sache: Denk an die 200 Euro von neulich, ja? Ich brauch die bis Ende des Monats.“ — Sachthema, konkret, kein Drama
Die ehrliche Praxis-Beobachtung: Rückzahlungen scheitern fast nie am perfekten Satz. Sie scheitern daran, dass die erste, leichte Frage gar nicht gestellt wurde — und der erste echte Versuch dann schon mit angestautem Frust kommt.
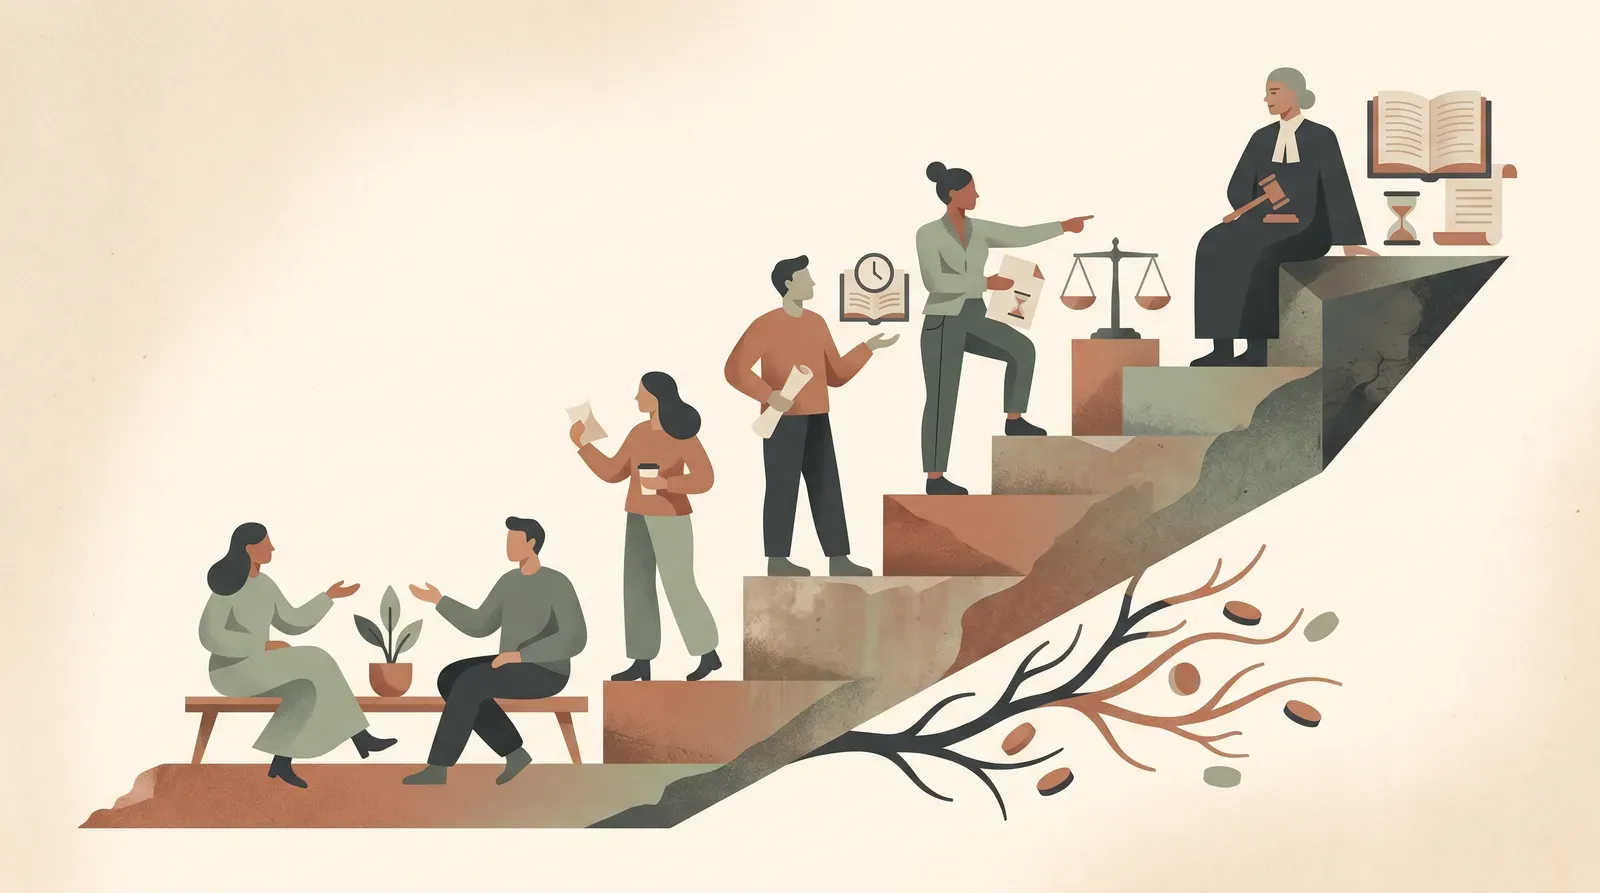
Die 5-Stufen-Geld-Eskalationstreppe
Das Kernstück: eine Treppe, die mit dem leisesten möglichen Schritt beginnt und sich nur so weit hochschraubt, wie nötig. Du steigst erst auf die nächste Stufe, wenn die vorherige nach einer fairen Wartezeit nichts gebracht hat. So bleibt die Beziehung auf den unteren Stufen geschützt, während du auf den oberen Stufen rechtlich sauber wirst.
Beziehung geschützt
- 1
Stufe 1 — Beiläufig erinnern: „Du, denk an die 200 Euro, oder?“
Annahme: schlicht vergessen. Hier zahlen die meisten.
- 2
Stufe 2 — Konkret mit Betrag und Datum: „Ich brauch die 200 Euro bis Ende des Monats — passt das?“
Aus vager Schuld wird eine konkrete Vereinbarung.
- 3
Stufe 3 — Frist mit Begründung: „Ich muss meine Miete decken, schaffst du es bis zum 15.?“
Sachliche Begründung erhöht Verbindlichkeit ohne Druck.
- 4
Stufe 4 — Schriftlich nachfassen: Nachricht mit Betrag, Datum, Zahlungsweg
Schafft einen Beweis und macht den Ernst sichtbar.
- 5
Stufe 5 — In Verzug setzen (§ 286 BGB): schriftliche Mahnung nach Fälligkeit
Verzugszinsen, notfalls Mahnbescheid. Beziehung tritt zurück.
Recht im Vordergrund
Drei Regeln zur Treppe, die den Unterschied machen:
- Eine Stufe pro Anlauf, nicht alles auf einmal. Wer in einer einzigen Nachricht von „denk dran“ bis „sonst Anwalt“ springt, wirkt unberechenbar und zwingt den anderen in die Defensive.
- Gib zwischen den Stufen echte Zeit. Eine bis zwei Wochen sind fair. Tägliches Nachhaken ist Stufe-5-Druck im Stufe-1-Mantel.
- Kündige die nächste Stufe an, statt sie zu überraschen. „Wenn das bis Ende des Monats nicht klappt, schreib ich dir das nochmal verbindlich“ ist fair. Ein plötzlicher Mahnbescheid ohne Vorwarnung ist ein Beziehungsbruch.
Die Rechtslage je Stufe — was das BGB wirklich sagt
Du brauchst keinen Vertrag, um Geld zurückzufordern. Ein Darlehen ist nach § 488 BGB auch mündlich wirksam — der einzige praktische Haken ist der Beweis, dass es ein Darlehen war und kein Geschenk. Hier die Stufen mit ihrer rechtlichen Wirkung.
| Stufe | Was du sagst/tust | Rechtliche Wirkung | Beweiswert |
|---|---|---|---|
| 1–2 Beiläufig / konkret | mündlich erinnern, Betrag nennen | macht die Forderung deutlich, noch kein Verzug | gering ohne Zeugen schwer belegbar |
| 3 Frist setzen | klares Datum mündlich vereinbaren | legt Fälligkeit fest, wenn akzeptiert | mittel besser per Nachricht bestätigen |
| 4 Schriftlich | Nachricht mit Betrag, Datum, Konto | dokumentiert Forderung und Fälligkeit | hoch WhatsApp/E-Mail zählt als Indiz |
| 5 Verzug § 286 | Mahnung nach Fälligkeit | Verzug, Verzugszinsen, Mahnbescheid möglich | hoch Grundlage für gerichtliches Vorgehen |
Drei rechtliche Punkte, die du kennen solltest, bevor du auf Stufe 4 oder 5 gehst:
- Kein Termin vereinbart? Dann ist das Geld nicht automatisch fällig. Nach § 488 Abs. 3 BGB musst du das Darlehen kündigen — die Rückzahlung wird dann drei Monate nach der Kündigung fällig. Eine klare schriftliche Aufforderung mit Frist setzt diese Uhr in Gang.
- Verzug tritt nach § 286 BGB durch eine Mahnung nach Fälligkeit ein. Ab dann darfst du Verzugszinsen verlangen — nach § 288 BGB bei Privatpersonen fünf Prozentpunkte über dem Basiszinssatz.
- Verjährung: Die regelmäßige Frist beträgt nach § 195 BGB drei Jahre. Sie beginnt aber nach § 199 BGB erst mit dem Ende des Jahres, in dem du verliehen hast. Ein Darlehen aus 2026 verjährt also erst am 31. Dezember 2029 — du hast mehr Zeit, als die meisten denken, aber sie läuft.
Wer das Geld-Gespräch grundsätzlich strukturiert angehen will, findet die übergeordnete Methode im ausführlichen Guide zu schwierigen Gesprächen mit der 5-Phasen-Methode — die Geld-Treppe hier ist die Spezialisierung davon auf den Fall „offene Schuld“.
Betrag-vs-Beziehung: wann einfordern, wann abschreiben
Nicht jede Schuld ist es wert, eingefordert zu werden. Die ehrlichste Frage vor Stufe 1 ist nicht „wie sage ich es?“, sondern „lohnt der Aufwand den Beziehungspreis?“. Dafür der Betrag-vs-Beziehung-Quadrant: Stell Höhe der Summe gegen die Tragfähigkeit der Beziehung.
| Konstellation | Beispiel | Empfehlung | Eskalation bis |
|---|---|---|---|
| Hoher Betrag, tragfähige Beziehung | 500 € an besten Freund | einfordern Verschweigen vergiftet die Beziehung mehr | Stufe 1–3, falls nötig 4 |
| Hoher Betrag, wackelige Beziehung | 800 € an Ex-Mitbewohner | einfordern, formal Beweise sichern, ruhig bis Stufe 5 | bis Stufe 5 |
| Niedriger Betrag, tragfähige Beziehung | 30 € an guten Freund | einmal ansprechen danach loslassen, nicht nachtreten | Stufe 1, evtl. 2 |
| Niedriger Betrag, wackelige Beziehung | 20 € an losen Bekannten | abschreiben Aufwand und Stress übersteigen die Summe | keine |
Der wichtigste Quadrant ist unten rechts. Zwanzig Euro bei einem losen Bekannten einzufordern kostet dich mehr Nerven, als die Summe wert ist — und macht dich zu der Person, die wegen zwanzig Euro nachtritt. Abschreiben ist hier keine Niederlage, sondern die rationale Entscheidung. Merke dir nur die Lektion: An diese Person leihst du nichts mehr.
Das ausformulierte Skript für das Gespräch
Wenn Stufe 1 und 2 nicht reichen und du das Geld wirklich brauchst, hilft ein ruhiges, vorbereitetes Gespräch mehr als zehn beiläufige Nachrichten. Hier ein Skript, das du anpassen kannst — aufgebaut nach „Person und Problem trennen“.
Einstieg (entwaffnen, nicht anklagen): „Du, ich will kurz was Unangenehmes ansprechen, und es ist mir wichtig, dass das zwischen uns nichts ändert.“
Sachthema benennen (konkret, ohne Vorwurf): „Es geht um die 200 Euro von März. Die brauche ich jetzt wirklich wieder, weil bei mir gerade einiges zusammenkommt.“
Lösung anbieten (Kooperation statt Konfrontation): „Wenn es auf einmal schwierig ist, lass uns einen Plan machen — auch in zwei Raten ist völlig okay. Sag mir einfach, was bei dir geht.“
Frist verbindlich machen: „Können wir sagen: erste Hälfte bis zum 15., Rest bis Ende des Monats? Dann ist das für mich erledigt.“
Was dieses Skript bewusst weglässt: Schuldzuweisung, Drohung, Sarkasmus, das Wort „eigentlich“. Jeder dieser Bausteine würde aus dem Sachthema einen Beziehungskonflikt machen — genau das, was du vermeiden willst.
„Du hast jetzt schon dreimal gesagt, du überweist, und es kommt nie was. Ehrlich, so kenn ich dich gar nicht.“ — Bilanz alter Versäumnisse, Charakter-Urteil
„Lass uns das jetzt einfach final klarmachen: 200 Euro bis Ende des Monats, dann ist das Thema durch.“ — nach vorn gerichtet, lösungsorientiert
Wenn alle Stufen scheitern
Manchmal zahlt jemand trotz fairer Eskalation nicht. Dann ist die Beziehung ohnehin schon belastet, und es geht nur noch um das Geld. Drei nüchterne Optionen:
- Schriftliche Mahnung mit Frist und Verzugsfolge. Ein letztes, formales Schreiben: Betrag, ursprünglicher Anlass, Frist, und der Hinweis, dass du nach Fristablauf weitere Schritte einleitest. Damit setzt du nach § 286 BGB den Verzug.
- Gerichtlicher Mahnbescheid. Über das Mahnverfahren bekommst du ohne Anwalt und mit geringen Kosten einen Vollstreckungstitel — sofern die Forderung unbestritten ist. Das ist der übliche Weg bei klaren, belegbaren Beträgen.
- Bewusst abschreiben und die Lehre ziehen. Wenn der Beweis dünn ist oder der Aufwand die Summe übersteigt, ist ein sauberer Schlussstrich oft die gesündere Entscheidung. Das nächste Mal: schriftlich festhalten, bevor du leihst.
Falls die offene Schuld die Freundschaft ohnehin zerlegt hat, ist die Frage manchmal nicht mehr „wie kriege ich mein Geld“, sondern „wie beende ich diesen Kontakt sauber“ — dafür gibt es einen eigenen Leitfaden zum Freundschaft beenden im Gespräch.
Das nächste Mal: Beweis sichern, bevor du leihst
Der häufigste Grund, warum eine Rückforderung scheitert, liegt vor dem Verleihen: Es gibt keinen Beleg, dass es überhaupt ein Darlehen war. Du musst keinen Notar bemühen. Drei einfache Routinen reichen, um aus „mein Wort gegen seins“ ein belegbares Darlehen zu machen:
- Überweise statt bar. Eine Banküberweisung mit dem Verwendungszweck „Privatdarlehen, Rückzahlung bis 30.06.“ ist der einfachste Beweis überhaupt. Bargeld hinterlässt keine Spur.
- Schreib eine Nachricht. Eine kurze WhatsApp genügt: „Cool, dass ich dir mit den 200 Euro aushelfen kann — gib sie mir bis Ende Juni wieder zurück, ja?“ Ein „Ja, danke!“ als Antwort ist im Streitfall ein starkes Indiz.
- Vereinbare den Termin sofort mit. Wer beim Verleihen schon ein Rückzahldatum nennt, macht aus einem vagen Gefallen eine klare Vereinbarung — und erspart sich später die ganze Eskalationstreppe.
Das ist kein Misstrauen, sondern Klarheit. Gerade unter Freunden schützt eine saubere Vereinbarung die Beziehung, weil sie spätere Missverständnisse verhindert. Genau das meint das Harvard-Konzept mit objektiven Kriterien: Nicht eure Sympathie soll die Rückzahlung regeln, sondern eine Abmachung, auf die ihr euch beide berufen könnt.
FAQ
Wie fordere ich Geld von einem Freund zurück, ohne die Freundschaft zu zerstören?
Brauche ich einen schriftlichen Vertrag, damit ich das Geld zurückfordern kann?
Bis wann muss ich das Geld zurückfordern, bevor der Anspruch verjährt?
Ab wann ist mein Freund rechtlich „in Verzug" und muss Zinsen zahlen?
Was mache ich, wenn kein Rückzahlungstermin vereinbart wurde?
Wann sollte ich das Geld lieber abschreiben statt es einzufordern?
Sollte ich gleich mit dem Anwalt oder Inkasso drohen?
Fazit
Geld von einem Freund zurückzufordern scheitert fast nie am richtigen Satz, sondern an der zu spät gestellten ersten Frage. Geh die fünf Stufen der Reihe nach: beiläufig erinnern, konkret werden, Frist setzen, schriftlich nachfassen, notfalls in Verzug setzen — und steig nur so hoch wie nötig. Bevor du loslegst, klär für dich den Betrag-vs-Beziehung-Quadrant: Bei kleinem Betrag und wackeliger Beziehung ist Abschreiben die klügere Wahl. Und merk dir die Rechtslage als Rückhalt, nicht als Drohung: Das Darlehen ist nach § 488 BGB auch ohne Vertrag wirksam, und du hast nach § 195 BGB drei Jahre Zeit. Konkret jetzt: Schreib die beiläufige Stufe-1-Nachricht — heute, nicht in drei Monaten.